Ajman Bank One
- 444.00المراجعات
- 4.6
- المطوّر
- Ajman Bank
- تاريخ الإصدار
- 31/03/2023
لقطات الشاشة
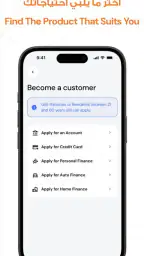
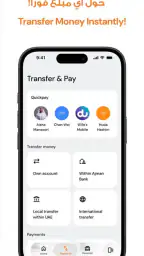
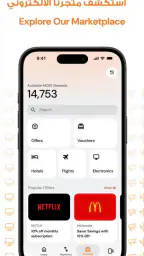
عندما أراجع تطبيقًا مصرفيًا، لا أبحث فقط عن شكل الشاشة أو عدد الأزرار، بل أسأل نفسي: هل يساعدني في إنجاز ما أحتاجه بسرعة، وهل يبقى استخدامه واضحًا عندما يكون الهاتف مشتركًا أو عندما يحتاج أفراد المنزل إلى تنسيق أمورهم المالية؟ بعد تجربة Ajman Bank One، وجدته تطبيقًا مصرفيًا من مصرف عجمان يضع الخدمات اليومية في الهاتف بدل الاعتماد على زيارة الفرع أو التنقل بين قنوات مختلفة.
ينتمي التطبيق إلى فئة الشؤون المالية، وهو متاح مجانًا ومناسب للتصنيف العمري PEGI 3. حصل على متوسط تقييم يبلغ 4.6 من نحو 4.9 آلاف تقييم، ووصل إلى أكثر من 100 ألف عملية تثبيت. هذه الأرقام لا تجعل التطبيق مناسبًا للجميع تلقائيًا، لكنها تعطي انطباعًا جيدًا عن وجود قاعدة مستخدمين فعلية وتجربة يختبرها عدد معتبر من العملاء.
كيف يبدو استخدامه داخل المنزل؟
أكثر سيناريو وجدته واقعيًا هو استخدام التطبيق من شخص يدير مصروفات الأسرة اليومية، بينما يحتاج شريك أو فرد آخر إلى معرفة ما إذا كانت معاملة معينة قد تمت أو ما إذا كان الرصيد يسمح بدفع قريب. هنا تظهر قيمة التطبيق في تقليل الاعتماد على الأوراق والرسائل المتفرقة، بشرط أن يظل لكل شخص حسابه ووسيلة دخوله الخاصة.
لا أنصح بتحويل الهاتف المشترك إلى مساحة مصرفية مفتوحة للجميع. الهاتف قد يكون متاحًا للأطفال أو الضيوف أو أفراد الأسرة، والتطبيق المالي ليس مثل تطبيق الأخبار أو التسوق. حتى عندما يكون الهدف بسيطًا، مثل مراجعة حركة الحساب أو متابعة دفعة، فإن فتح الحساب أمام شخص آخر قد يكشف معلومات لا يحتاج إلى رؤيتها. أفضل قاعدة منزلية هي أن يبقى الحساب المصرفي مرتبطًا بصاحبه، لا بالجهاز المشترك.
في الاستخدام اليومي، أستطيع تخيل شخص يعود من التسوق، يفتح التطبيق ليتحقق من العملية، ثم يغلقه قبل إعطاء الهاتف لطفل أو شريك. هذه العادة الصغيرة أهم من أي اختصار داخل الواجهة. التطبيق يسهل الوصول إلى الخدمات المصرفية، لكنه لا يلغي الحاجة إلى الانتباه عند استخدام جهاز يتنقل بين أفراد المنزل.
أما إذا كان أفراد الأسرة يريدون إدارة ميزانية مشتركة، فالتطبيق يكون مفيدًا كأداة للوصول إلى الحسابات المصرفية الخاصة بكل مستخدم، وليس كبديل عن الاتفاق الأسري. يمكن تحديد من يدفع الفواتير، ومن يراجع المصروفات، ومن يحتفظ بسجل النفقات، ثم استخدام التطبيق في الجزء الذي يخص الحساب الفعلي. هذه الطريقة تمنع الخلط بين التنسيق المالي وبين مشاركة بيانات الدخول.
ما الذي أتحقق منه قبل الاعتماد عليه؟
قبل استخدام أي تطبيق مصرفي، أبدأ بالتأكد من أنني أنزله من المصدر الرسمي على الهاتف، ثم أراجع اسم المطور الظاهر في المتجر. في حالة هذا التطبيق، المطور هو Ajman Bank، وهي نقطة مهمة لمن يتجنب التطبيقات التي تحمل أسماء متشابهة أو أيقونات مقلدة. بعد التثبيت، أتعامل مع إعداد الدخول باعتباره خطوة أمنية، لا مجرد تسجيل سريع يمكن تجاوزه بلا تفكير.
أحرص أيضًا على ألا أستخدم حسابي من هاتف يظل مفتوحًا طوال الوقت، خصوصًا إذا كان الجهاز مشتركًا. وإذا كان لا بد من استخدام هاتف عائلي، فأنا أتعامل معه كجلسة مؤقتة: أفتح التطبيق عند الحاجة، أنجز المهمة، ثم أغلقه وأتأكد من عدم بقاء الشاشة المصرفية أمام المستخدم التالي. هذه ليست ميزة خاصة بالتطبيق، لكنها طريقة عملية للاستفادة منه بأقل قدر من المخاطر المنزلية.
من المفيد أن يتفق أفراد المنزل مسبقًا على حدود واضحة. هل سيستخدم التطبيق صاحب الحساب فقط؟ هل سيُسمح لشخص آخر بمشاهدة الرصيد دون تنفيذ أي إجراء؟ هل ستتم مراجعة المعاملات أسبوعيًا أم عند الحاجة؟ التطبيق لا يستطيع اتخاذ هذه القرارات بدل الأسرة، ولذلك فإن وضوح الاتفاق يقلل سوء الفهم أكثر من مشاركة كلمة المرور أو ترك الهاتف مفتوحًا.
إذا كان المستخدم جديدًا على الخدمات المصرفية عبر الهاتف، فسأبدأ معه بمهمة بسيطة ومحددة، مثل فتح التطبيق واستيعاب طريقة الوصول إلى الحساب، بدل تركه يتنقل عشوائيًا بين الخيارات. وأفضل ألا يجرّب أي إجراء مالي مهم في عجلة أو أثناء وجود أشخاص آخرين حوله. في التطبيقات المصرفية، البطء الواعي أفضل من الضغط السريع على خيار غير مقصود.
يعمل التطبيق على أجهزة تبدأ من نظام Android 7.0، وهذا يجعله متاحًا على مجموعة واسعة من الهواتف التي لا تزال مستخدمة في بعض المنازل. مع ذلك، لا أرى أن دعم نظام قديم يعني أن أي هاتف قديم سيكون مناسبًا تلقائيًا. أداء الجهاز، تحديثاته الأمنية، وقفل الشاشة عوامل لا تقل أهمية عن توافق النظام نفسه.
التنسيق بين أفراد الأسرة دون خلط الحسابات
أحد الاستخدامات المفيدة هو تنسيق المهام بدل مشاركة الحساب. مثلًا، يمكن لشخص أن يتولى متابعة المدفوعات، بينما يحتفظ صاحب الحساب بقرار التنفيذ والمراجعة النهائية. بهذه الطريقة يصبح التطبيق جزءًا من سير عمل منزلي واضح: شخص يذكّر، وشخص يتحقق، وصاحب الصلاحية ينفذ. هذا أفضل من إعطاء بيانات الدخول لشخص آخر ثم محاولة تذكر من دخل إلى الحساب ومتى.
في رأيي، يجب ألا تُفهم سهولة الوصول من الهاتف على أنها دعوة لتوسيع دائرة المستخدمين. إذا كان الزوجان يديران نفقات مشتركة، فالأفضل أن يعرف كل طرف ما الذي يخص الحساب المشترك وما الذي يخص الحساب الشخصي. وإذا كان أحدهما يساعد الآخر في قراءة المعلومات، فيمكن أن يتم ذلك بحضور صاحب الحساب وعلى جهازه، بدل نسخ بيانات حساسة إلى محادثات أو ملاحظات مشتركة.
هناك فائدة أخرى في جعل التطبيق نقطة مراجعة منتظمة. بدل السؤال المتكرر: هل تم الدفع؟ يمكن لصاحب الحساب فتحه في وقت متفق عليه ومراجعة ما يحتاج إليه، ثم إبلاغ الأسرة بالنتيجة دون إرسال صور للشاشة أو تفاصيل أكثر من اللازم. هذه العادة تقلل الفوضى وتحافظ على خصوصية الأرقام في الوقت نفسه.
لكنني لا أتعامل معه كمنصة لإدارة ميزانية عائلية متقدمة. إذا كان المطلوب تقسيم المصروفات بين عدة أشخاص، أو تحديد ميزانيات تفصيلية لكل فرد، أو متابعة أهداف ادخار منزلية في لوحة واحدة، فقد تحتاج الأسرة إلى أداة إضافية مخصصة للميزانية. التطبيق المصرفي يخدم الوصول إلى الخدمات البنكية، بينما تنظيم القرارات المنزلية يحتاج أحيانًا إلى طريقة منفصلة وواضحة.
أرى أن أفضل سير عمل هو فصل ثلاث مراحل: التخطيط في دفتر أو أداة ميزانية، التنفيذ داخل التطبيق المصرفي، ثم المراجعة بعد إتمام العملية. هذا الفصل يمنع استخدام التطبيق كمساحة للتخمين، ويجعل كل دخول إليه مرتبطًا بمهمة محددة. كما يساعد أفراد المنزل على معرفة الفرق بين قرار الإنفاق وبين التحقق من تنفيذ القرار.
العمر والثقة عند استخدام تطبيق مصرفي
تصنيف PEGI 3 يعني أن التطبيق مصنف ضمن الفئة العمرية العامة، لكنه لا يجعل استخدام الحساب مناسبًا للأطفال. العمر هنا لا يساوي الصلاحية المالية. الطفل قد يستطيع التعامل مع شاشة الهاتف، لكنه لا يحتاج بالضرورة إلى رؤية الرصيد أو تفاصيل المعاملات أو تعلم بيانات الدخول. لذلك أرى أن وجود التطبيق على هاتف عائلي لا ينبغي أن يتحول إلى وصول عائلي تلقائي.
إذا كان مراهق يحتاج إلى تعلم أساسيات التعامل مع المال، يمكن للوالد شرح الفكرة بصورة عامة، مثل الفرق بين الرصيد والدفعة، دون تسليمه بيانات الحساب. وعندما تكون هناك حاجة فعلية إلى استخدام التطبيق، ينبغي أن يتم ذلك تحت إشراف صاحب الحساب وبحدود واضحة. الأهم هو تعليم السلوك: عدم مشاركة رمز الدخول، عدم ترك الهاتف مفتوحًا، وعدم الوثوق برسالة تطلب معلومات مصرفية لمجرد أنها تبدو رسمية.
حتى بين البالغين، الثقة لا تعني مشاركة كل شيء. قد يكون أحد أفراد الأسرة مسؤولًا عن شراء الاحتياجات، لكن هذا لا يمنحه تلقائيًا حق الاطلاع على كل حركة مالية. أفضّل الاتفاق على المهمة المطلوبة فقط، ثم تنفيذها من حساب الشخص المخول. هذا يحافظ على الاستقلالية ويقلل النقاشات التي تبدأ بسبب وصول غير ضروري إلى معلومات شخصية.
ومن الناحية العملية، لا أترك التطبيق مفتوحًا في شاشة الحساب أثناء استخدام الهاتف في مكان عام أو داخل المنزل عندما يكون الجهاز ينتقل بين الأيدي. أتحقق من القفل العام للهاتف، وأتجنب تسجيل الدخول أمام الآخرين، ولا أرسل لقطات شاشة تحتوي على أرقام أو أرصدة إلا بعد إخفاء التفاصيل الحساسة. هذه الخطوات قد تبدو بسيطة، لكنها أكثر قابلية للتطبيق من نصائح أمنية معقدة لا يتذكرها المستخدم.
ينبغي أيضًا أن يعرف كل مستخدم متى يتوقف. إذا ظهرت رسالة غير متوقعة، أو بدا أن هناك طلبًا لمعلومة حساسة، أو لم يفهم المستخدم ما سيحدث بعد الضغط على زر معين، فأنا أفضل إلغاء الخطوة والتحقق من القناة الرسمية لمصرف عجمان. في الخدمات المالية، عدم الاستمرار عند الشك قرار سليم، وليس علامة على ضعف الخبرة.
مقارنته بالبدائل المصرفية المعتادة
مقارنة بالتوجه إلى الفرع، يمنحني التطبيق مرونة أكبر في المهام التي لا تحتاج إلى موظف أو مستندات ورقية. أستطيع الوصول إلى الخدمات من الهاتف بدل ترتيب زيارة، وهذا مناسب لمن يعمل لساعات طويلة أو يعيش بعيدًا عن الفرع. لكنه لا يلغي قيمة الفرع عندما تكون المسألة معقدة أو تحتاج إلى شرح مباشر أو معالجة لا يشعر المستخدم بالراحة في تنفيذها رقميًا.
ومقارنة باستخدام متصفح الهاتف، تبدو فكرة التطبيق أكثر مباشرة لمن يتعامل مع الخدمات المصرفية باستمرار. لا أحتاج إلى البحث عن الموقع في كل مرة، ويمكنني تخصيص استخدامي لتطبيق واحد معروف على الجهاز. في المقابل، المتصفح قد يكون خيارًا أفضل لشخص لا يريد الاحتفاظ بتطبيق مصرفي على هاتفه أو يستخدم جهازًا مؤقتًا، بشرط الانتباه إلى العنوان الرسمي وعدم الدخول من روابط مجهولة.
أما تطبيقات الميزانية المستقلة، فهي أقوى عادةً في تصنيف النفقات، ووضع أهداف، ومقارنة الإنفاق عبر فترة زمنية. لكنها ليست بديلًا عن التطبيق المصرفي عندما يكون المطلوب الوصول إلى الحساب البنكي وتنفيذ الخدمات المرتبطة به. لذلك لا أضعهما في منافسة مباشرة: هذا التطبيق يخدم العلاقة مع المصرف، بينما أداة الميزانية تخدم طريقة تفكير الأسرة في المال.
إذا كنت عميلًا لمصرف عجمان وتريد إنجاز احتياجاتك البنكية من الهاتف، فالتطبيق يبدو خيارًا منطقيًا للبدء. أما إذا كنت تبحث عن منصة مالية تجمع حسابات مصارف مختلفة أو تقدم تحليلات منزلية مفصلة، فلن يكون هو الخيار الأول بالنسبة لي. الاختيار هنا يعتمد على المهمة، لا على كثرة المزايا أو شكل الواجهة.
نقاط عملية قبل جعله جزءًا من روتينك
أول نصيحة لدي هي تثبيت التطبيق على هاتف شخصي مؤمّن، لا على جهاز يستخدمه الجميع بلا قفل واضح. وإذا كان الهاتف مشتركًا، فأنشئ عادة فتح التطبيق عند الحاجة وإغلاقه فور الانتهاء. لا تحفظ بيانات الدخول في رسالة عائلية أو ملاحظة يراها أي شخص آخر.
ثانيًا، استخدم التطبيق لمراجعة ما تعرف أنك تريد مراجعته. قبل الدخول، حدد المهمة: التحقق من معاملة، متابعة رصيد، أو إنجاز خدمة مصرفية. هذا يقلل التصفح العشوائي ويجعل اكتشاف أي حركة غير مألوفة أسهل، لأنك تدخل بعين تعرف ما الذي تتوقعه.
ثالثًا، لا تجعل أفراد الأسرة يعتمدون على صورة شاشة كأنها سجل دائم. الصور قد تبقى في معرض الهاتف أو النسخ الاحتياطية أو المحادثات. إذا احتاج شخص إلى معلومة، فالأفضل نقل الحد الأدنى الضروري بالكلمات، أو مراجعتها مع صاحب الحساب مباشرة.
رابعًا، تذكر أن الإصدار الحالي هو 2.0.15، ولذلك من الحكمة إبقاء التطبيق محدثًا عندما يتوفر تحديث رسمي متوافق مع الجهاز. لا أتعامل مع رقم الإصدار كضمان أمني كامل، لكنه يساعدني على معرفة أنني لا أستخدم نسخة قديمة بلا سبب. كما أراجع نظام الهاتف نفسه، لأن حماية التطبيق لا تنفصل عن حماية الجهاز.
خامسًا، لا تختبر إجراءً ماليًا مهمًا وأنت مشتت أو مستعجل. في المنزل، قد يطلب طفل المساعدة أو قد يقاطعك أحد أثناء المراجعة. أؤجل العملية لدقائق إذا لم أستطع التركيز، خصوصًا عندما تتعلق بمعلومات الحساب أو تأكيد معاملة. هذه عادة عملية تقلل الأخطاء أكثر من محاولة إنجاز كل شيء بسرعة.
هل أوصي به لأسرتك؟
أوصي بـ Ajman Bank One لمن يتعامل مع مصرف عجمان ويريد نقل احتياجاته المصرفية اليومية إلى الهاتف، خصوصًا إذا كان يفضل إنجاز المهام من جهازه بدل زيارة الفرع أو استخدام المتصفح في كل مرة. كونه مجانيًا وتصنيفه العمري عامًا يجعلان البدء به سهلًا، لكن سهولة التنزيل لا تعني أن الحساب يجب أن يصبح متاحًا لكل فرد في المنزل.
أراه مناسبًا أكثر لصاحب الحساب الذي يريد التحكم المباشر في خدماته، وللأسر التي تستطيع وضع حدود واضحة بين التنسيق والمشاركة. أما من يبحث عن تطبيق لإدارة ميزانية الأسرة بالكامل، أو عن وصول متعدد المستخدمين، أو عن مساحة مالية تعليمية للأطفال، فسأقترح عليه الجمع بين التطبيق المصرفي وأداة أخرى مناسبة بدل تحميله وظائف ليست مهمته الأساسية.
تجربتي النهائية إيجابية مع تحفظ مهم: القيمة الحقيقية هنا ليست في وجود الخدمات على الهاتف فقط، بل في استخدامها بانضباط. عندما يحتفظ كل شخص بحسابه، ويُستخدم الجهاز الشخصي، وتُراجع المعاملات بهدوء، يصبح التطبيق وسيلة مريحة لتقليل الاحتكاك في الحياة اليومية. أما عند مشاركة كلمات المرور أو ترك الهاتف مفتوحًا، فإن الراحة تتحول إلى نقطة ضعف.
لهذا أعتبره خيارًا عمليًا لعملاء مصرف عجمان، لا حلًا شاملًا لكل احتياجات الأسرة المالية. أنصح بتجربته إذا كان هدفك واضحًا، وبإبقائه ضمن حدود الحساب الشخصي والصلاحيات الصحيحة. بهذه الطريقة تحصل على فائدة الوصول السريع، من دون أن تخلط بين سهولة الاستخدام وبين التنازل عن الخصوصية والثقة.
أبرز المزايا
- واجهة عربية وإنجليزية تسهّل استخدام التطبيق لمختلف العملاء.
- إمكانية متابعة أرصدة الحسابات والبطاقات في أي وقت.
- تحويل الأموال ودفع الفواتير دون الحاجة لزيارة الفرع.
- عرض تفاصيل العمليات يساعد على مراقبة المصروفات.
- إدارة البطاقات وخدماتها من الهاتف بسرعة ومرونة.
القيود
- يتطلب اتصالاً مستقراً بالإنترنت لإتمام معظم الخدمات.
- قد تحتاج بعض العمليات إلى تفعيل مسبق أو تحقق إضافي.
- تجربة الاستخدام قد تختلف حسب إصدار الهاتف ونظام التشغيل.
- قد يواجه المستخدم الجديد صعوبة في العثور على بعض الخيارات.
- توافر بعض الخدمات قد يعتمد على نوع الحساب أو البطاقة.
الأسئلة الشائعة
ما هو تطبيق Ajman Bank One، وما الخدمات التي يوفرها؟
تطبيق Ajman Bank One هو منصة مصرفية رقمية تتيح لعملاء مصرف عجمان إدارة حساباتهم من الهاتف الذكي دون الحاجة إلى زيارة الفرع في كل مرة. من خلاله يمكن عادةً الاطلاع على الأرصدة وكشوف الحساب، متابعة المعاملات، تحويل الأموال، سداد بعض الفواتير، إدارة البطاقات، والوصول إلى خدمات مصرفية أخرى حسب نوع الحساب والمنتجات المتاحة للعميل.
هل يمكن لأي شخص استخدام Ajman Bank One، أم يجب أن أكون عميلاً لمصرف عجمان؟
يُوجَّه تطبيق Ajman Bank One أساساً إلى عملاء مصرف عجمان الذين لديهم حسابات أو منتجات مصرفية مؤهلة للخدمات الرقمية. قد يتمكن المستخدم الجديد من بدء إجراءات التسجيل أو طلب فتح حساب من داخل التطبيق، لكن توفر هذه الإمكانية يعتمد على سياسات المصرف، والإقامة، والوثائق المطلوبة. لذلك يُفضَّل التأكد من شروط الأهلية قبل تنزيل التطبيق أو محاولة إنشاء الحساب.
هل تطبيق Ajman Bank One آمن للاستخدام في التحويلات وإدارة الحسابات؟
يعتمد التطبيق على وسائل حماية مصرفية رقمية مثل تسجيل الدخول الآمن، والتحقق الإضافي عند تنفيذ بعض العمليات، وربما استخدام البصمة أو التعرف على الوجه إذا كان الهاتف يدعم ذلك. ومع ذلك، لا توجد حماية تغني عن سلوك المستخدم؛ تجنب مشاركة كلمة المرور أو رموز التحقق، ولا تستخدم التطبيق عبر شبكات عامة غير موثوقة، وحمّله فقط من المتاجر الرسمية وتأكد من تحديث نظام الهاتف باستمرار.
ما المتطلبات اللازمة للتسجيل في Ajman Bank One وتفعيل الخدمات المصرفية؟
عادةً يحتاج العميل إلى رقم هاتف مسجل لدى مصرف عجمان، وبيانات تعريف مرتبطة بالحساب أو البطاقة، إضافة إلى إنشاء اسم مستخدم وكلمة مرور أو رمز دخول. قد يطلب التطبيق رمز تحقق يُرسل عبر رسالة نصية، وربما معلومات إضافية للتحقق من الهوية. إذا تغير رقم الهاتف أو ظهرت مشكلة في التفعيل، فقد يتطلب الأمر التواصل مع خدمة العملاء أو زيارة الفرع.
هل توجد رسوم على استخدام Ajman Bank One أو تنفيذ التحويلات من خلاله؟
قد يكون تنزيل التطبيق واستخدام بعض وظائفه الأساسية مجانياً، لكن الرسوم تختلف بحسب نوع الخدمة والحساب والبطاقة والجهة المستفيدة. فقد تُطبَّق تكاليف على بعض التحويلات المحلية أو الدولية، أو سداد الفواتير، أو الخدمات المرتبطة بالبطاقات، بينما قد تكون عمليات أخرى مجانية. راجع جدول الرسوم الرسمي داخل التطبيق أو على موقع مصرف عجمان قبل تأكيد أي معاملة.


